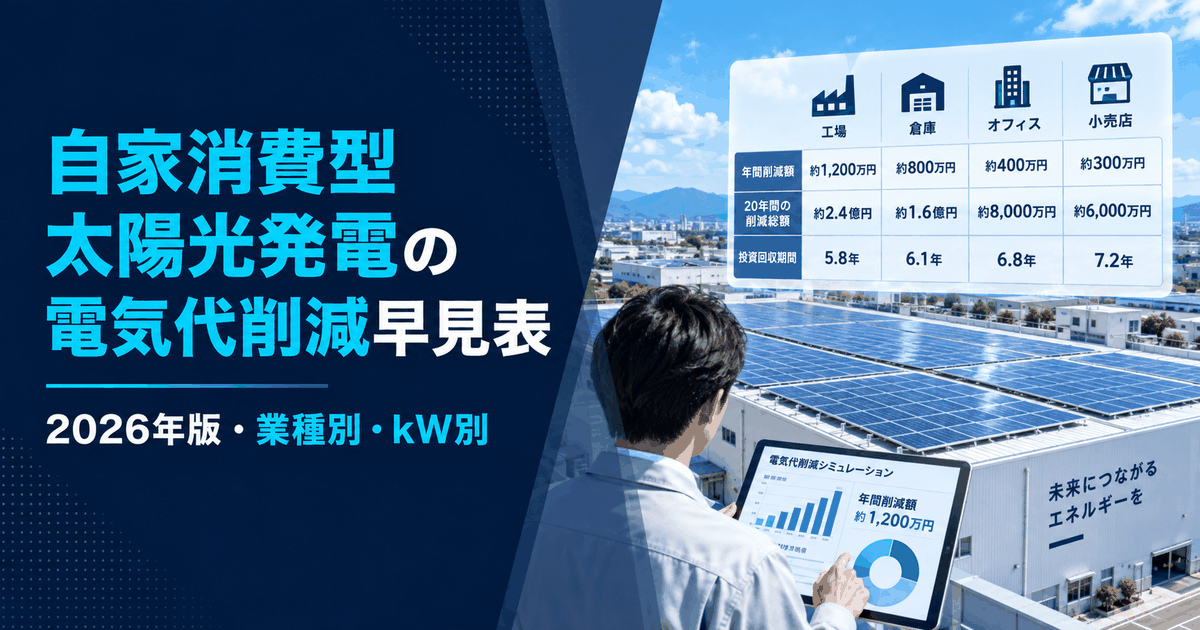
- ・製造業・倉庫・事務所・小売の、容量別の電気代削減額
- ・発電量、自家消費率、電力単価、設備費をそろえた比較方法
- ・単純回収年数と、税金や保守費を含めた収支の違い
自家消費型太陽光で電気代がいくら減るかは、設置する容量だけでは決まりません。発電した電気を自社でどれだけ使えるか、購入する電気の単価がいくらかによって変わります。
この記事では、工場・倉庫・事務所・小売の4つの仮定を使い、10~500kWの年間削減額と20年間の累計を一覧にしました。業種ごとの平均値や実績ではなく、自社の条件を当てはめるための比較表です。
削減額は、自社で使える発電量に単価を掛けて求める
年間の電気代削減額=年間発電量×自家消費率×削減できる電力単価が基本です。自家消費率は、発電した電気のうち自社で使う割合で、会社全体の電力を太陽光で賄う割合とは異なります。
ここで使う単価は、電気の購入量が減ったときに減らせる料金を1kWh当たりに換算した値です。電力量料金、燃料費調整、再エネ賦課金などを契約に沿って確認し、基本料金を含む請求総額を、そのまま使用量で割った単価にしないことが大切です。
費用・回収年数・補助金・屋根の確認事項を1冊に
自社の条件を整理できる、3社比較表と導入判断シート付きです。法人向け・自己所有型太陽光の検討用。PDF+Excel。
無料で導入判断ガイドを受け取る資料の取得だけで、施工会社へ紹介されることはありません。
太陽光の発電があっても、契約電力や基本料金が同じ割合で下がるとは限りません。料金構成の例は東急パワーサプライの法人向け料金構成、高圧契約の仕組みは高圧受電とはも参考にしてください。
早見表でそろえた計算の前提条件
数字を比較できるよう、以下の条件を共通にしています。設備費・電力単価・発電量は、現在の市場価格や発電実績を示す値ではありません。税抜の比較として計算し、補助金・税制優遇は反映していません。
| 項目 | 設定 | 読み方 |
|---|---|---|
| 初年度発電量 | 1kW当たり 1,000kWh/年 | 地域・方位・影などは個別に再計算 |
| 発電量の低下 | 毎年0.5% | 2年目は初年度の99.5%とする仮定 |
| 設置費用 | 20万円/kW | 規模や工事条件による価格差は未反映 |
| 20年の条件 | 単価・自家消費率は一定 | 電力価格の変動や休業の変化は未反映 |
| 含めない項目 | 保守費・交換費・税金など | 総削減額を、そのまま利益とは扱わない |
20年間の累計は、初年度から20年目までの発電量低下を反映した合計です。計算は初年度の削減額×(1+0.995+…+0.995の19乗)で、係数は約19.0779です。1kW当たりの20年累計発電量は、この仮定では約19,078kWhになります。
実際の発電量は、場所の日射条件、屋根の方位・勾配、周辺の影、機器の性能などで確認します。NEDOの日射量データベースや、発電量シミュレーションの計算方法と精度も参考に、施工会社に試算根拠を出してもらいましょう。
容量ごとの設備費と初年度の発電量
| 容量 | 設備費 (万円) | 発電量 (万kWh/年) |
|---|---|---|
| 10kW | 200 | 1 |
| 30kW | 600 | 3 |
| 50kW | 1,000 | 5 |
| 100kW | 2,000 | 10 |
| 150kW | 3,000 | 15 |
| 200kW | 4,000 | 20 |
| 300kW | 6,000 | 30 |
| 500kW | 10,000 | 50 |
この表のkWはパネル容量として計算しています。パワーコンディショナー容量や、契約電力のkWとは区別して比較してください。500kWにすれば10kWより必ず有利になる、という表ではありません。
製造業・工場の電気代削減早見表
削減できる電力単価を20円/kWh、自家消費率を70%と仮定したケースです。工場の稼働日・稼働時間により、実際の値は変わります。
| 容量 | 初年度の 削減額 | 20年間の 総削減額 |
|---|---|---|
| 10kW | 14 | 267.1 |
| 30kW | 42 | 801.3 |
| 50kW | 70 | 1,335.5 |
| 100kW | 140 | 2,670.9 |
| 150kW | 210 | 4,006.4 |
| 200kW | 280 | 5,341.8 |
| 300kW | 420 | 8,012.7 |
| 500kW | 700 | 13,354.5 |
100kWの例では、初年度140万円、20年の累計約2,670.9万円の電気代削減です。設置費2,000万円を初年度140万円で割った単純回収年数は約14.3年。この表では費用も発電量も容量に比例させているため、どの容量でも単純回収年数は同じになります。
休日や長期休暇に需要が少ない工場では、発電量が多くても使い切れない時間が生じます。平日だけでなく、休日も含めた電力使用状況に合わせて容量を決めましょう。
物流倉庫の電気代削減早見表
削減できる電力単価を20円/kWh、自家消費率を40%と仮定したケースです。倉庫の実測平均ではなく、日中に使える電力が少ない条件で比較しています。
| 容量 | 初年度の 削減額 | 20年間の 総削減額 |
|---|---|---|
| 10kW | 8 | 152.6 |
| 30kW | 24 | 457.9 |
| 50kW | 40 | 763.1 |
| 100kW | 80 | 1,526.2 |
| 150kW | 120 | 2,289.3 |
| 200kW | 160 | 3,052.5 |
| 300kW | 240 | 4,578.7 |
| 500kW | 400 | 7,631.2 |
100kWなら初年度80万円、20年の累計約1,526.2万円です。単純回収年数は25.0年ですが、これは発電量低下を含まない割り算です。この仮定では、20年分の削減額をすべて合計しても、設置費2,000万円に届きません。
屋根が広い倉庫ほど、載せられる量より自社で使える量を先に確認します。常温倉庫と冷凍・冷蔵倉庫でも使い方は異なるため、業種名だけで40%と決めないでください。設置の確認点は倉庫に設置する太陽光発電で解説しています。
事務所の電気代削減早見表
削減できる電力単価を25円/kWh、自家消費率を50%と仮定したケースです。25円は計算用の設定で、低圧・高圧それぞれの現在の料金を表すものではありません。
| 容量 | 初年度の 削減額 | 20年間の 総削減額 |
|---|---|---|
| 10kW | 12.5 | 238.5 |
| 30kW | 37.5 | 715.4 |
| 50kW | 62.5 | 1,192.4 |
| 100kW | 125 | 2,384.7 |
| 150kW | 187.5 | 3,577.1 |
| 200kW | 250 | 4,769.5 |
| 300kW | 375 | 7,154.2 |
| 500kW | 625 | 11,923.7 |
100kWなら初年度125万円、20年の累計約2,384.7万円、単純回収年数は16.0年です。設置費2,000万円との差は約384.7万円ですが、そこから20年分の保守費・交換費・税金などを差し引く必要があります。
空調を使う季節と、使わない季節の両方で需要を確かめましょう。年間使用量が同じでも、土日休業や昼間の不在が多い場合には自家消費できる量が変わります。
小売店舗の電気代削減早見表
削減できる電力単価を25円/kWh、自家消費率を65%と仮定したケースです。営業時間、冷蔵・冷凍設備の有無、定休日による違いは個別に確認します。
| 容量 | 初年度の 削減額 | 20年間の 総削減額 |
|---|---|---|
| 10kW | 16.25 | 310.0 |
| 30kW | 48.75 | 930.0 |
| 50kW | 81.25 | 1,550.1 |
| 100kW | 162.5 | 3,100.2 |
| 150kW | 243.75 | 4,650.2 |
| 200kW | 325 | 6,200.3 |
| 300kW | 487.5 | 9,300.5 |
| 500kW | 812.5 | 15,500.8 |
100kWなら初年度162.5万円、20年の累計約3,100.2万円、単純回収年数は約12.3年です。ここでも売電収入は含めていません。
日中の営業時間と発電時間が重なるかを、時間帯別データで確認します。同じ小売でも、夜間中心の店舗と日中中心の店舗では、適した容量は異なります。
単純回収年数と実際の投資回収を分けて考える
表の単純回収年数は、設置費用÷初年度の電気代削減額です。発電量低下や維持費を差し引いた実際の回収時期ではありません。実際の投資判断では、年ごとの入出金を積み上げます。
たとえば100kW・20円/kWhで、自家消費率が70%から50%に下がると、初年度の削減額は140万円から100万円に減ります。設置費が同じ2,000万円なら、単純回収年数は約14.3年から20.0年へ延びます。容量を増やす前に、自家消費できる量の裏付けを確認することが重要です。
固定資産税の計算は産業用太陽光発電の固定資産税、回収の指標は投資回収期間とはで整理しています。設備代は産業用太陽光発電の費用相場と実際の見積書を照らして確認してください。
補助金や税制優遇を使う場合は、適用を確認できた額と入金・納税の時期を別に反映します。補助率を一律40%としたり、適用を前提に設備代を差し引いたりせず、まず制度を使わない場合の収支も確認しておきましょう。
自社のデータで施工会社の試算を比較する
見積もり前に、直近1年の電気料金明細と、可能なら30分ごとの電力使用データ、稼働日・営業時間、屋根の図面を用意します。発電量だけでなく、自家消費量と余剰分がそれぞれ分かる試算を依頼してください。
複数の施工会社には、同じ電力単価・同じ使用データで試算してもらうと比較しやすくなります。設備費、発電量の根拠、自家消費率、保守費、交換費、保証を並べ、削減額だけで決めないようにしましょう。
導入の流れは法人の太陽光発電導入の流れ、実際の設置条件の参考には産業用太陽光発電の導入事例をご覧ください。
電気代削減額を10秒で試算する
- 設置費用
- —
- 補助金による削減
- ▲—
- 税額控除による軽減
- ▲—
- 実質負担額
- —
- 自家消費率:—(発電量のうち自社で消費する割合)
- 電力単価:—円/kWh。基本料金は削減対象に含みません
- 設備費用:—万円/kW(容量に応じた概算単価)
- 補助金:最大40%(自治体補助を併用した場合の想定)
- 税制:補助金控除後の取得価額に対して税額控除10%で試算
- 試算は目安であり、実際の効果を保証するものではありません
詳しい試算条件・注意事項はこちら
※税制は中小企業経営強化税制の「税額控除」で試算しています。補助金を受ける場合は圧縮記帳により取得価額が減額されるため、本試算では補助金控除後の取得価額に対して10%(資本金3,000万円超1億円以下は7%)を適用しています。適用には設備取得前の「経営力向上計画」の認定が必要で、控除額は法人税額の20%が上限です。
※もう一方の「即時償却」を選んだ場合、初年度の納税額は減りますが、翌年度以降の減価償却費がなくなるため、耐用年数を通算した納税総額は原則として変わりません。
※削減対象は電力量料金と再生可能エネルギー発電促進賦課金です(合計21.6円/kWhで試算)。基本料金(契約電力にかかる部分)は太陽光では原則削減されないため含みません。
※補助金は自治体補助を併用した場合の最大値(40%)で試算しています。国の主要制度(環境省ストレージパリティ達成支援事業)は4万円/kW(設置費のおおむね2〜3割に相当)が目安です。
※回収年数は「初期費用 ÷ 年間削減額」の単純計算です。維持管理費(O&M)・パワーコンディショナ交換費・保険・固定資産税は含みません。削減額は表示の自家消費率(工場70%等)を前提としており、実際の稼働で自家消費率が下回ると回収年数は延びます。
※補助金額は制度・地域・年度により変動し、公募での採択が前提です。
低圧・高圧・特別高圧、契約種別に関わらず全て対応しています。詳細は税理士にご確認ください。
上の早見表とシミュレーターは設定が異なる場合があります。表示された条件を確認し、同じ前提にそろえて比較してください。ソエルクでは、法人向けの施工会社の提案を最大3社まで比較できます。