- ・法人の太陽光発電にかかる固定資産税の計算方法と10年間の試算
- ・2027年度から変わる免税点と、取得時期で異なる軽減特例
- ・屋根置き・屋根一体型の違いと、償却資産申告の進め方
工場や倉庫の太陽光発電を比較するときは、設備代と電気代削減額に加え、毎年の固定資産税も見積もります。たとえば取得価額2,000万円、耐用年数17年、税率1.4%、特例なしと仮定すると、最初の課税年度の税額は約26.2万円です。
本記事では、法人が所有する設備を中心に、計算の流れと50・100・200kWの試算を説明します。税制の説明は2026年11月2日時点。免税点の変更が適用される年度と、特例の対象設備が変わる取得日を分けて確認しましょう。
法人の事業用設備は、出力だけで申告の要否を決めない
事業のために所有する太陽光発電設備は、原則として固定資産税のうち「償却資産」の申告対象です。法人の事業用設備は、10kW未満でも対象になり得ます。売電しない自家消費型でも、申告が不要になるわけではありません。
「償却資産税」と呼ばれることもありますが、別の税金ではなく固定資産税の一部です。設置場所を管轄する市町村等に申告します。家屋として評価される屋根一体型のパネルなどは、後述の区分も確認してください。
出典:出雲市「太陽光発電設備を設置されている方へ」。設備の仕組みは法人の自家消費型太陽光発電で解説しています。
固定資産税は課税標準額に税率を掛けて計算する
基本の計算は課税標準額×税率です。標準税率1.4%を使って試算しますが、実際の税率は設置先の自治体で確認してください。特例がなければ通常は評価額が課税標準額になり、特例があれば所定の割合で軽減されます。
耐用年数17年を仮定した評価額
前年中に取得した設備の評価額は取得価額×0.936、翌年以降は前年度評価額×0.873で計算します。評価額の下限は取得価額の5%です。償却が進んでも、設備を所有・使用する間に評価額が自動でゼロになるわけではありません。
この係数は固定資産税用です。法人税の減価償却費や帳簿価額を、そのまま固定資産税の評価額に使うことはできません。また、自家消費設備の耐用年数は用途によって異なる場合があります。適用年数を確認したうえで試算してください。
出典:横浜市「償却資産申告の手引」(評価額の計算・PDF)、京都市「固定資産税・都市計画税」。年数の考え方は太陽光発電の耐用年数も参考にしてください。
免税点は2027年度から180万円に変わる
償却資産の課税標準額の合計が免税点に満たない場合、固定資産税は課税されません。2026年度は150万円未満、2027年度以降は180万円未満が基準です。同額ちょうどは「未満」に含まれません。
太陽光設備だけが180万円未満でも、同じ課税単位にある他の償却資産と合算すれば課税されることがあります。購入金額や太陽光単体の評価額だけで判断しないようにしましょう。
出典:城陽市「令和8年度税制改正」、横浜市「市税条例の一部改正・令和8年6月分」(PDF)。
50・100・200kWの10年間の税額を試算
以下は設備単価20万円/kWを仮定した計算例です。相場や見積価格を保証する値ではありません。取得価額は税抜経理の金額、全額が同じ耐用年数17年の償却資産に該当するものとし、税率1.4%、軽減特例なしで計算しています。
2026年中に取得して2027年1月1日時点で事業用として所有し、2027年度を1年目とします。税額は端数処理前の概算を万円単位で丸めた値です。土地・家屋や他の設備の税額は含みません。
50kW・取得価額1,000万円の例
| 課税年度 | 評価額 | 税額の概算 |
|---|---|---|
| 1年目 | 936.0万円 | 13.1万円 |
| 2年目 | 817.1万円 | 11.4万円 |
| 3年目 | 713.4万円 | 10.0万円 |
| 4年目 | 622.8万円 | 8.7万円 |
| 5年目 | 543.7万円 | 7.6万円 |
| 6年目 | 474.6万円 | 6.6万円 |
| 7年目 | 414.3万円 | 5.8万円 |
| 8年目 | 361.7万円 | 5.1万円 |
| 9年目 | 315.8万円 | 4.4万円 |
| 10年目 | 275.7万円 | 3.9万円 |
100kW・取得価額2,000万円の例
| 課税年度 | 評価額 | 税額の概算 |
|---|---|---|
| 1年目 | 1,872.0万円 | 26.2万円 |
| 2年目 | 1,634.3万円 | 22.9万円 |
| 3年目 | 1,426.7万円 | 20.0万円 |
| 4年目 | 1,245.5万円 | 17.4万円 |
| 5年目 | 1,087.3万円 | 15.2万円 |
| 6年目 | 949.2万円 | 13.3万円 |
| 7年目 | 828.7万円 | 11.6万円 |
| 8年目 | 723.4万円 | 10.1万円 |
| 9年目 | 631.6万円 | 8.8万円 |
| 10年目 | 551.4万円 | 7.7万円 |
200kW・取得価額4,000万円の例
| 課税年度 | 評価額 | 税額の概算 |
|---|---|---|
| 1年目 | 3,744.0万円 | 52.4万円 |
| 2年目 | 3,268.5万円 | 45.8万円 |
| 3年目 | 2,853.4万円 | 39.9万円 |
| 4年目 | 2,491.0万円 | 34.9万円 |
| 5年目 | 2,174.7万円 | 30.4万円 |
| 6年目 | 1,898.5万円 | 26.6万円 |
| 7年目 | 1,657.4万円 | 23.2万円 |
| 8年目 | 1,446.9万円 | 20.3万円 |
| 9年目 | 1,263.1万円 | 17.7万円 |
| 10年目 | 1,102.7万円 | 15.4万円 |
この条件では、10年目でも各設備の課税標準額は180万円を上回ります。評価額が下がることと、免税点に達することは別です。設備代が異なれば税額も変わるため、実際の見積書で計算し直しましょう。
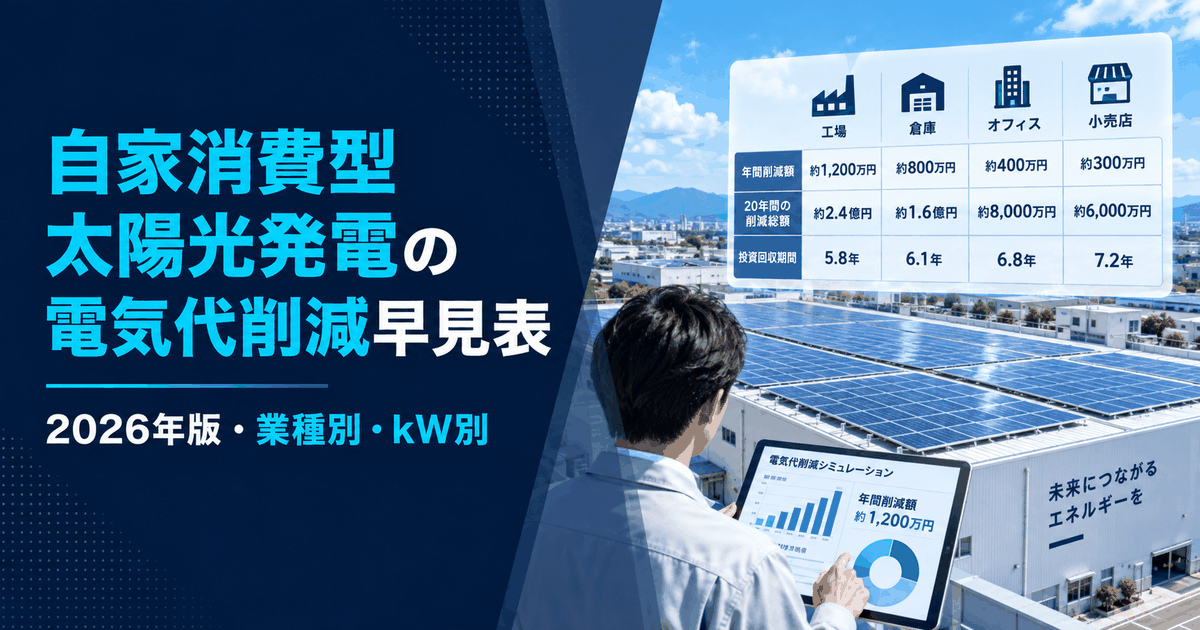
設置費用の内訳は産業用太陽光発電の費用相場、削減額は業種別・kW別の電気代削減早見表で確認できます。
電気代削減額を10秒で試算する
- 設置費用
- —
- 補助金による削減
- ▲—
- 税額控除による軽減
- ▲—
- 実質負担額
- —
- 自家消費率:—(発電量のうち自社で消費する割合)
- 電力単価:—円/kWh。基本料金は削減対象に含みません
- 設備費用:—万円/kW(容量に応じた概算単価)
- 補助金:最大40%(自治体補助を併用した場合の想定)
- 税制:補助金控除後の取得価額に対して税額控除10%で試算
- 試算は目安であり、実際の効果を保証するものではありません
詳しい試算条件・注意事項はこちら
※税制は中小企業経営強化税制の「税額控除」で試算しています。補助金を受ける場合は圧縮記帳により取得価額が減額されるため、本試算では補助金控除後の取得価額に対して10%(資本金3,000万円超1億円以下は7%)を適用しています。適用には設備取得前の「経営力向上計画」の認定が必要で、控除額は法人税額の20%が上限です。
※もう一方の「即時償却」を選んだ場合、初年度の納税額は減りますが、翌年度以降の減価償却費がなくなるため、耐用年数を通算した納税総額は原則として変わりません。
※削減対象は電力量料金と再生可能エネルギー発電促進賦課金です(合計21.6円/kWhで試算)。基本料金(契約電力にかかる部分)は太陽光では原則削減されないため含みません。
※補助金は自治体補助を併用した場合の最大値(40%)で試算しています。国の主要制度(環境省ストレージパリティ達成支援事業)は4万円/kW(設置費のおおむね2〜3割に相当)が目安です。
※回収年数は「初期費用 ÷ 年間削減額」の単純計算です。維持管理費(O&M)・パワーコンディショナ交換費・保険・固定資産税は含みません。削減額は表示の自家消費率(工場70%等)を前提としており、実際の稼働で自家消費率が下回ると回収年数は延びます。
※補助金額は制度・地域・年度により変動し、公募での採択が前提です。
低圧・高圧・特別高圧、契約種別に関わらず全て対応しています。詳細は税理士にご確認ください。
軽減特例は、取得時期と設備の種類を確認する
再生可能エネルギー発電設備の固定資産税には、要件を満たす資産の課税標準を、新たに課税される年度から3年度分軽減する特例があります。ただし、自家消費型ならすべて対象、という制度ではありません。
| 取得時期 | 対象の考え方 | 課税割合 |
|---|---|---|
| 2026年 3月31日まで | 旧制度の指定補助金・認定計画などの要件を満たす設備 | 1,000kW未満は国の基準2/3、以上は3/4 |
| 2026年 4月1日以降 | 一定のペロブスカイト太陽電池設備に対象を限定 | 国の基準1/2。自治体が1/3~2/3で設定 |
2026年4月1日から2029年3月31日までの取得分では、この再エネ特例の太陽光の対象は一定のペロブスカイト太陽電池を使用した設備です。農林水産省の資料では、GI基金の採択事業者の生産品に限る条件が示されています。一般的なシリコン系設備について、この特例を当然に見込んだ資金計画にしないでください。
「わがまち特例」は、国が示す範囲で自治体が課税割合を定める仕組みです。たとえば横浜市の改正後の割合は1/3です。全国一律の割合ではないため、見積もりでは自治体名・根拠制度・取得日・設備要件をセットで確認します。
出典:農林水産省「再生可能エネルギー発電設備に係る特例」(PDF)、横浜市の条例改正資料(PDF)。他の固定資産税の制度が使えるかは、別の要件として確認が必要です。
旧特例の対象だった2,000万円の設備の例
2025年に取得し、旧制度の要件を満たして課税割合2/3が3年度分適用されると確認済みの仮例です。前の試算と同じ取得価額・17年の係数・税率を使います。今から取得する一般的な設備の優遇を示す表ではありません。
| 課税年度 | 特例なし | 旧特例あり |
|---|---|---|
| 2026年度 | 26.2万円 | 17.5万円 |
| 2027年度 | 22.9万円 | 15.3万円 |
| 2028年度 | 20.0万円 | 13.3万円 |
| 2029年度 | 17.4万円 | 17.4万円 |
| 2030年度 | 15.2万円 | 15.2万円 |
3年度分の税額差の合計は約23.0万円です。4年目は評価額が下がっていても、特例終了により前年度より税額が上がる場合があります。法人税側の即時償却や税額控除は別制度で、法人向け太陽光発電の節税対策で解説しています。
屋根置きと屋根一体型は、課税の区分も確認する
既存の屋根の上に架台とパネルを載せる設備は、一般に償却資産として確認します。一方、屋根材そのものとして設置したパネルなどは、家屋の評価に含まれる場合があります。パネルと周辺機器をまとめて「申告不要」と判断しないことが大切です。
| 設置形態 | 主な区分 | 確認する範囲 |
|---|---|---|
| 屋根の上に設置 | 償却資産 | パネル・架台・PCSなど |
| 屋根材として設置 | 家屋に含まれる部分あり | 屋根部分と、それ以外の機器 |
| 敷地に設置 | 設備は償却資産 | 外構と土地の課税も別に確認 |
出典:福井市「太陽光発電設備を設置しましたが、償却資産を申告する必要がありますか?」、佐倉市「太陽光発電設備等に係る固定資産税」。
設置の条件は倉庫に設置する太陽光発電、建材型の特徴は屋根一体型の太陽光パネルも参考にしてください。なお、固定資産税の区分と、法人税の勘定科目・減価償却は分けて確認します。
償却資産の申告は、毎年1月1日の状況で行う
償却資産の所有者は、原則として毎年1月1日現在の状況を1月31日までに申告します。期限が休日の場合などの扱いや提出方法は、その年度の自治体の案内で確認してください。申告後、自治体が評価・課税し、納税通知書に従って納付します。
- 契約書・内訳付き見積書・請求書から、取得日、取得価額、設備の種類を確認する。
- 固定資産台帳と照合し、申告書・種類別明細書を作成する。増設・売却・廃棄も反映する。
- 特例を使う場合は、自治体が指定する申請書や証明資料を添付する。
税抜・税込の取得価額は、自社の経理方式と合わせます。特例や免税点の判定を施工会社だけに任せず、経理担当者・税理士・自治体で必要資料を確認しましょう。出典:横浜市「固定資産税(償却資産)に関するよくある御質問」。
税金を含めた収支で、施工会社の提案を比べる
固定資産税だけで導入の有利・不利は決まりません。初期費用、保守点検、保険、将来のパワーコンディショナー交換などを含め、電気代削減額から差し引いて比較します。
第三者が設備を所有するPPAなどでは、設備の所有者が申告・納税するのが基本です。ただし、需要家の経済的な負担は電力料金や契約条件で確認します。「税が自社に請求されない」ことだけで、総コストがゼロになるとは考えないようにしましょう。
ソエルクでは、法人向けの産業用太陽光発電について、施工会社の提案を最大3社まで比較できます。産業用太陽光発電の業者一覧も参考に、同じ前提の見積もりを比べてください。
あなたの会社に合う補助金をいますぐ確認
かんたん3ステップで診断詳細な条件・金額はヒアリング時に整理します。まず無料で確認してください。
およそ1分で完了 無料で最大3社を比較する