- ・法人の屋根では売電と自家消費のどちらを軸に考えるか
- ・2026年度のFIT・FIPと収益シミュレーションの考え方
- ・中小企業経営強化税制など設備投資税制の確認ポイント
- ・売電する場合の手続きと施工会社のシミュレーション比較
法人が太陽光発電を導入するとき、「発電した電気を売ったほうがよいのか、それとも自社で使ったほうがよいのか」は重要な判断ポイントです。
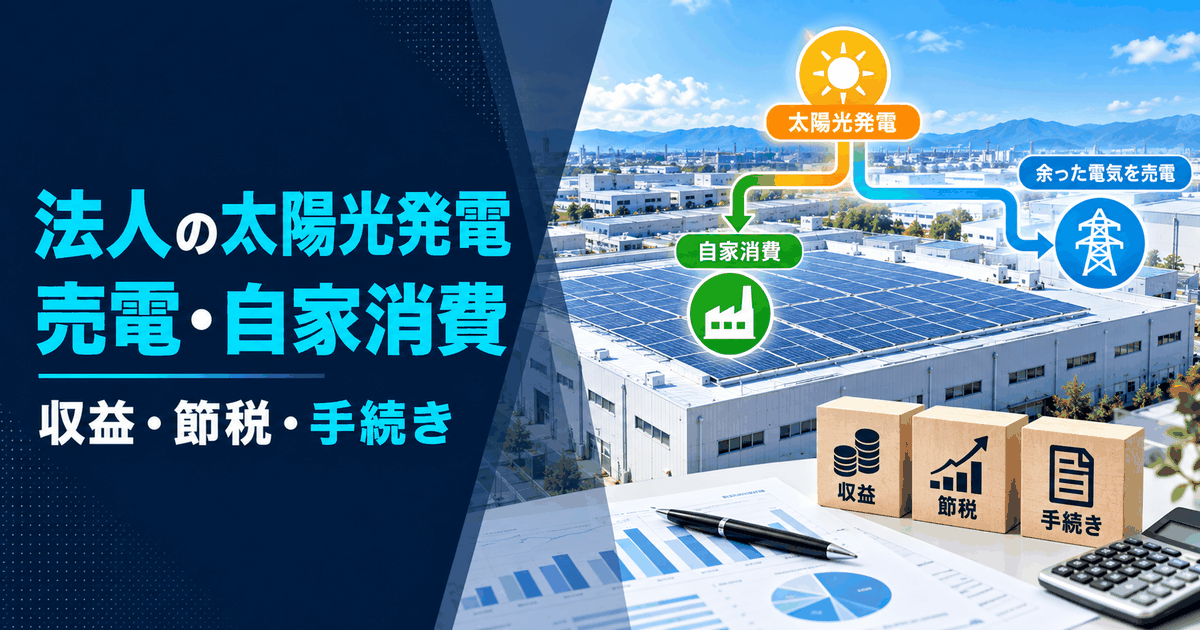
現在の法人向け太陽光発電は、単純に「発電した電気をすべて売って収入を得る」だけではありません。工場・倉庫・社屋の屋根では、発電した電気を自社で使って購入電力を減らし、使い切れない分だけ余剰売電するという考え方も重要です。
どちらが有利かは、売電単価だけでは決まりません。
- ・昼間にどのくらい電気を使っているか
- ・現在の電気料金・料金体系
- ・屋根に何kW設置できるか
- ・休日にどの程度余剰電力が出るか
- ・既存のFIT・FIP認定があるか
- ・利用できる税制や補助制度があるか
などを合わせて判断する必要があります。
この記事では、2026年度のFIT・FIP制度を踏まえ、法人が太陽光発電を売電・自家消費・余剰売電のどの形で活用するかを判断する方法から、中小企業経営強化税制、導入・売電手続きまで整理して解説します。
法人の太陽光発電は「売電」と「自家消費」のどちらがよい?
法人の太陽光発電には、大きく分けて次の考え方があります。
| 活用方法 | 考え方 | 主に確認するもの |
|---|---|---|
| 自家消費 | 発電した電気を自社施設で使用し、購入電力を減らす | 昼間の電力需要、購入電力単価、自家消費率 |
| 余剰売電 | 自社で使い切れなかった電気を売る | 自家消費量、余剰電力量、売電条件 |
| 売電中心 | 発電電力の多くを販売する | 認定年度、FIT・FIP区分、売電契約、発電量 |
ソエルクが主に扱う工場・倉庫・社屋の屋根設置では、まず昼間に使っている電気を太陽光でどこまで置き換えられるかを確認するのが基本です。
そのうえで、休日などに発生する余剰電力をどう扱うかを考えます。
「売電単価がいくらか」だけを見るのではなく、
自社で1kWh使ったときに購入を避けられる電気の価値
と、
1kWhを外部へ売ったときに受け取れる金額
を比較することが重要です。
自家消費の仕組みについては、自家消費型太陽光発電とはでも詳しく解説しています。
2026年度の法人向け太陽光発電のFIT・FIP
2026年度のFIT・FIP制度では、太陽光発電の設備容量や設置形態によって適用される制度が異なります。
資源エネルギー庁が公表している2026年度の事業用太陽光・屋根設置の調達価格・基準価格は、1~5年目が19円/kWh、6~20年目が8.3円/kWhです。設備容量によってFIT・FIPの対象が異なるため、「法人の屋根ならすべて19円で固定買取」という意味ではありません。
特に50kW以上の地上設置では2026年度はFIP制度のみの対象となるため、FITのように単純な固定買取価格として収益計算できないケースがあります。FIPでは、市場で得られる収入にプレミアムを加える仕組みとなります。
また、10kW以上50kW未満の事業用太陽光でFIT認定を受ける場合には、自家消費型の地域活用要件が設けられています。現在の制度自体が、小規模な事業用太陽光についても「全量売電だけ」ではなく、自家消費を組み合わせる方向になっています。
法人向け太陽光発電の収益シミュレーションはどう考える?
太陽光発電の経済効果を比較する場合、「年間発電量×売電単価」だけでは不十分です。
法人の屋根設置では、次の3つを分けて計算すると判断しやすくなります。
① 自家消費による電気代削減額
基本的な考え方は次のとおりです。
自家消費による削減額 = 自家消費した電力量 × 購入を避けられた電気の単価
実際には、電力量料金だけでなく契約内容や料金メニューによって経済効果が変わります。
そのため、一般的な「○円/kWh」を当てはめるより、自社の検針票・請求書・30分デマンドを使って施工会社にシミュレーションしてもらうほうが正確です。
② 余剰電力の売電額
余剰売電を行う場合は、
年間売電額 = 余剰電力量 × 適用される売電単価
で概算できます。
ただし、FIT・FIPの適用年度・設備容量・契約によって金額は異なります。
③ 設備費用・維持管理費を含めた収支
最終的な判断では、自家消費による削減額と売電額だけでなく、
- 太陽光発電設備の導入費
- 屋根補強・防水工事
- 受変電設備の改修
- 点検・遠隔監視などのO&M
- 保険
- 将来的な機器交換
なども含めて比較します。
「売電額が大きい=最も有利」ではありません。
工場への太陽光発電費用については、工場の太陽光発電にかかる費用も参考にしてください。
「売電はせず、自社で使いたい」場合は何を確認する?
実際の法人相談では、「売電は考えておらず、自社で使う前提で概算を知りたい」というケースがあります。
この場合に最も重要なのは屋根面積だけではありません。
確認したいのは、太陽光が発電する時間帯にどれだけ電気を使用しているかです。
例えば屋根には100kW設置できても、昼間の電力需要がそれより小さい場合、発電した電気を使い切れず余剰が発生します。
そのため、
- 年間使用電力量
- 30分デマンドデータ
- 平日・休日の操業状況
- 昼間・夜間の使用比率
- 将来の設備増設予定
などを使って適正容量を決めます。
屋根に最大何kW載るかではなく、自社で何kWなら有効に使えるかという順番で考えるのがポイントです。
昼間あまり電気を使わない建物でも自家消費は得になる?
必ずしも、自家消費型が有利になるとは限りません。
太陽光発電は昼間に発電するため、昼間の使用電力が少ない建物では自家消費率が低くなりやすくなります。
この場合は下記の方法を比較します。
- 太陽光発電の設備容量を小さくする
- 稼働時間を昼間へ移せる設備がないか検討する
- 余剰電力を売電する
- 蓄電池を組み合わせる
ただし、蓄電池を追加すれば必ず経済性が高くなるわけではありません。蓄電池そのものにも導入費用がかかるため、充放電量や電気料金、BCP用途などを含めて判断する必要があります。
余った電気はどうする?「一番得な形」は建物ごとに違う
自家消費型太陽光発電でも、休日や長期休暇などには余剰電力が発生する場合があります。
余剰電力については、
- 売電する
- 蓄電池へ充電して後で使用する
- 設備容量自体を抑える
などの選択肢があります。
どれが有利かは、余剰電力量・売電条件・購入電力単価・蓄電池コストなどによって変わります。
そのため施工会社へ依頼する際には、1つの案だけではなく、
「自家消費中心」「余剰売電あり」「設備容量を抑えた場合」
など複数パターンで試算してもらうと比較しやすくなります。
すでに売電中の太陽光発電を自家消費へ切り替えるべき?
既存の太陽光発電設備で売電している法人から、「今後は自家消費へ切り替えたほうがよいか」という相談もあります。
これは、売電単価だけでは判断できません。
まず確認したいのは、
- ・現在のFIT・FIP認定内容
- ・残りの調達・交付期間
- ・現在の売電契約
- ・自社の購入電力単価
- ・昼間の電力需要
- ・自家消費へ変更するための配線・受変電設備工事
- ・認定・系統連系契約などの変更手続き
です。
FIT・FIP認定設備では、設備や事業計画の変更内容によって変更手続きが必要になり、変更内容によっては価格などへ影響する場合があります。既存契約を確認せずに設備構成だけ変更するのは避けましょう。
例えば、現在の売電条件が有利な設備では、そのまま売電を継続したほうが合理的なケースもあります。
一方、残存期間や売電条件、自社の電力単価によっては、自家消費へ切り替える価値が高くなる場合もあります。
既設設備については、「売電を続けた場合」と「自家消費へ変更した場合」の両方を同じ期間で比較することが重要です。
法人の太陽光発電で使える中小企業経営強化税制【2026年】
中小企業が太陽光発電を導入する場合、条件によっては中小企業経営強化税制を利用できる可能性があります。
現行制度の適用期限は2027年3月31日です。対象となる中小企業者等が経営力向上計画の認定を受け、対象設備を取得して指定事業の用に供した場合、機械装置などの設備について即時償却、または取得価額の10%の税額控除を選択できます。資本金3,000万円超の一定の法人では税額控除率は7%です。
ただし、太陽光発電設備なら自動的に対象になるわけではありません。
売電中心の太陽光設備は対象外になる場合がある
中小企業経営強化税制では、発電設備のうち「主として電気の販売を行うために取得する設備」は対象から除外されています。
中小企業庁の資料では、経営力向上計画の実施期間のうち発電した電気を販売する期間について、その発電量のうち販売を行う見込みの電気量が2分の1を超える発電設備等がこれに該当します。
つまり、売電を主体とした設備と、自社事業で使用することを主体とした設備では、税制上の扱いが異なる可能性があります。
これも、法人の太陽光発電で自家消費率を確認する重要な理由の一つです。
即時償却は「設備代が丸ごと戻ってくる制度」ではない
即時償却では、対象となる設備について通常より早いタイミングで償却費を計上できます。
その結果、適用年度の課税所得を圧縮できる可能性がありますが、設備の購入代金そのものが返ってくるわけではありません。
また、本来将来年度に計上する減価償却費を前倒しする性格があるため、「必ず節税額が増える制度」と単純に考えるのも適切ではありません。
税額控除は法人税額から直接控除する
税額控除を選択した場合は、要件に応じた割合を法人税額から控除します。
即時償却と税額控除のどちらが適しているかは、所得額、法人税額、今後の利益見込み、資金繰りなどによって変わります。
適用には上限などもあるため、設備取得前に税理士等へ確認してください。
設備を購入する前に税制適用の確認をする
中小企業経営強化税制を使う場合には、対象設備に応じて工業会等の証明書または経済産業大臣の確認書が必要となり、これらは設備取得前に申請する必要があります。経営力向上計画の手続きも含め、購入・契約を進める前の確認が重要です。
詳しい適用条件は、中小企業経営強化税制と太陽光発電で解説しています。
「利益が出ている年に太陽光設備を入れる意味」はある?
「今年は利益が出ているので、太陽光発電を設備投資として入れる意味があるか」という相談もあります。
税務上の意味はありますが、「利益が出た年に買えば必ず得」というものではありません。
自己所有で太陽光発電設備を取得した場合は、通常は固定資産として計上し、減価償却を通じて費用化していきます。
さらに中小企業経営強化税制などの対象になれば、即時償却または税額控除を利用できる可能性があります。
そのため、利益が大きく課税所得が出ている年度では、即時償却による費用計上の前倒しが資金繰りに影響する場合があります。
一方で、
- ・すでに赤字である
- ・法人税額が小さい
- ・翌年度以降の利益が大きくなる予定
- ・税制適用要件を満たしていない
といった場合には判断が変わります。
太陽光設備そのものの採算性と、税制上の効果を分けて考えることが重要です。
「節税できるから設置する」のではなく、まず電気代削減や設備投資として合理性があるかを確認し、そのうえで利用できる税制があれば活用する順番をおすすめします。
中小企業投資促進税制も設備投資時の確認候補
中小企業向けには、中小企業投資促進税制もあります。
現行制度は2027年3月31日までで、一定の機械装置などを指定事業の用に供した場合、取得価額の30%の特別償却または7%の税額控除を選択できる制度です。税額控除を利用できる法人には資本金等の要件があります。
ただし、太陽光発電設備への適用可否は、事業者・設備区分・用途などによって判断が必要です。
中小企業経営強化税制との使い分けも含め、実際の適用については税理士や中小企業税制サポートセンター等へ確認してください。
設備を自社で所有するかどうかで税務上の扱いも異なる
太陽光設備を自社で購入する自己所有では、設備を法人の固定資産として保有します。
そのため減価償却や、対象要件を満たす場合の設備投資税制を検討できます。
一方、オンサイトPPAでは通常、太陽光設備を所有するのはPPA事業者です。
需要家側は発電した電気を契約条件に従って購入するため、自己所有設備のように自社が太陽光発電設備を減価償却する形とは異なります。
税制だけで方式を選ばず、初期投資、契約期間、電気料金、設備所有権、保守管理をまとめて比較してください。
自己所有・PPA・リースの違いについては、自己所有・PPA・リースの比較をご覧ください。
法人が太陽光発電で売電する場合の手続き
必要な手続きは、FIT・FIPを利用するか、余剰電力をどの契約で売るか、自家消費専用にするかによって異なります。
FIT・FIPを利用する場合
FIT・FIP制度を利用する場合は、再エネ特措法に基づく事業計画認定などの手続きが必要です。
資源エネルギー庁では、再生可能エネルギー電子申請を通じて新規認定申請を行う仕組みを案内しています。
一般送配電事業者との系統連系手続き
系統へ接続する場合には、一般送配電事業者との接続に関する手続きも必要になります。
設備容量や受電方式によって必要な検討・設備が異なるため、通常は施工会社と内容を確認しながら進めます。
自家消費専用ならFIT・FIP認定が必須とは限らない
FIT・FIP制度を利用せず、発電した電気を自社施設で使用する設備であれば、FIT・FIPの事業計画認定を利用しない形もあります。
一方で、電気設備・系統連系などに関する手続きは設備構成によって必要です。
「太陽光発電を設置する=必ずFIT申請」というわけではありません。
法人の太陽光発電は施工会社によってシミュレーションが変わる
法人の太陽光発電では、同じ建物でも施工会社によって提案内容が異なることがあります。
例えば、
- ・50kWを設置してほぼ自家消費する案
- ・設備容量を大きくして余剰売電する案
- ・設備容量を抑えて自家消費率を高める案
- ・蓄電池を組み合わせる案
などです。
重要なのは、どれか一つを最初から正解と決めるのではなく、自社の電力使用データを使って複数案を比較することです。
施工会社へ見積もりを依頼するときは、
- ・年間発電量
- ・自家消費量
- ・余剰売電量
- ・電気代削減額
- ・売電額
- ・設備費用
- ・税制利用の前提となる設備条件
を分けて提示してもらうと判断しやすくなります。
法人向け産業用太陽光発電の施工会社比較では、工場・倉庫・社屋などの条件に合う施工会社を最大3社まで無料で比較できます。
ソエルク無料見積もり依頼の流れ
申し込み
webサイトのフォームから申し込み
ヒアリング
ソエルクが電話でヒアリング(最初の確認は目安5分)
ご紹介
条件に合う会社を選び、最大3社をご紹介
お見積り
各社から直接連絡見積もり提出
法人向け太陽光発電の売電・自家消費に関するよくある質問
Q. 売電はせず、自社で使うだけでも概算できますか?
可能です。売電額ではなく、昼間の電力使用量と年間発電量を重ね、自家消費できる電力量と購入電力の削減額を試算します。検針票だけでなく30分デマンドデータがあると、より具体的な容量設計ができます。
Q. 昼間にあまり電気を使わない建物でも自家消費型は得ですか?
必ず有利になるとは限りません。昼間需要が少ない建物では余剰電力が増えやすいため、設備容量を小さくする、余剰売電を組み合わせる、蓄電池を検討するなど複数案を比較する必要があります。
Q. 余った電気を含め、一番得な形を知るにはどうすればよいですか?
「最大容量を設置した案」だけでなく、自家消費率を高めた小さめの設備、余剰売電を行う設備など複数容量で試算します。自家消費による削減価値と余剰電力の売電価値を分けて比較すると判断しやすくなります。
Q. 現在売電している太陽光発電を自家消費へ回したほうがよいですか?
現在のFIT・FIP条件、残存期間、自社の購入電力単価、昼間需要、切替工事費などによって異なります。認定設備では変更手続きが必要になる場合もあるため、既存契約を確認したうえで「売電継続」と「自家消費へ変更」の収支を比較してください。
Q. 利益が出ている年に太陽光発電を導入すると節税になりますか?
条件を満たす場合、減価償却や中小企業経営強化税制などによって、その年度の税負担や資金繰りに影響する可能性があります。ただし、利益が出ている年に設置すれば必ず節税になるわけではありません。即時償却と税額控除のどちらが適するかも会社によって異なるため、設備取得前に税理士へ確認してください。
Q. 太陽光発電設備なら中小企業経営強化税制を必ず使えますか?
いいえ。事業者・設備・計画などの要件を満たす必要があります。また、発電量のうち販売予定量が50%を超える設備は「主として電気の販売を行う設備」とされ、対象外となります。設備取得前の手続きも必要です。
Q. 売電収入の会計処理はどうすればよいですか?
売電が本業なのか付随的な収入なのかなど、法人の事業内容によって勘定科目や会計上の扱いが異なる場合があります。「雑収入」「営業外収益」などと一律に決めず、自社の会計方針について税理士・会計担当者へ確認してください。
Q. 法人の太陽光発電は何年で元が取れますか?
設備価格、自家消費率、購入電力単価、発電量、売電条件、維持管理費、税制や補助制度などで変わるため、一律の年数では判断できません。自社の電力データと実際の見積金額を使って投資回収期間を計算してください。
まとめ|法人の太陽光発電は「いくらで売れるか」だけで決めない
法人向け太陽光発電では、売電による収入も判断材料の一つですが、それだけで設備容量や導入方式を決めるのは適切ではありません。
工場・倉庫・社屋の屋根では、まず発電した電気を自社でどのくらい使用できるかを確認し、そのうえで余剰電力の扱いを検討することが重要です。
また、中小企業では条件によって中小企業経営強化税制などを利用できる可能性がありますが、税制ありきで設備投資を決めるものではありません。
①電気代削減、②余剰売電、③設備費用、④税制、⑤将来の運用を分けて比較し、自社にとって合理的な設備容量・導入方式を選びましょう。
同じ屋根でも施工会社によって提案する容量、自家消費率、工法、見積金額は変わります。複数社のシミュレーションを同じ条件で比較すると判断しやすくなります。