法人が工場・倉庫・社屋などの屋根に太陽光発電を導入する方法は、PPAとリースだけではありません。
設備を自社で購入する「自己所有」も有力な選択肢です。
PPAは発電した電気を使用量に応じて購入する方法、リースは設備を借りて定額の料金を支払う方法、自己所有は初期投資をして設備を自社資産として持つ方法です。
PPAとリースは初期費用を原則として抑えやすい一方、自己所有は運用の自由度や長期的な総支払額の面で有利になる可能性があります。
この記事では、初期費用0円で太陽光発電を導入する方法だけに絞らず、自己所有(購入)を含む3方式を法人目線で中立に比較します。
どれかが常に得になるわけではありません。
昼間の電力使用量、投資予算、会計方針、保守体制、拠点の運用計画をそろえて比べることが大切です。
初期費用0円で太陽光発電を導入する方法|PPA・リース・補助金の仕組みを解説
太陽光PPA・リース・自己所有の違いが一目でわかる比較表
PPA・リース・自己所有の違いを、法人の担当者が契約前に確認したい12項目で整理しました。
PPA(Power Purchase Agreement)とは、設備を所有する事業者から、屋根で発電した電気を購入する電力販売契約です。
表中の「需要家」は、その電気を工場・倉庫・社屋で使用する法人を指します。
| 比較項目 | オンサイトPPA | リース | 自己所有(購入) |
|---|---|---|---|
| 初期費用 | 設備購入費は原則不要。導入費用は電気料金を通じて支払う | 設備購入費は原則不要。リース料金を継続して支払う | 設備の購入・施工に初期投資が必要。融資を使う場合は返済も生じる |
| 設備の所有権 | PPA事業者 | リース事業者 | 導入法人 |
| 月々の支払い方式 | 自社が使用した発電電力量に応じた従量課金 | 発電量や使用量に左右されない定額課金が基本 | PPA料金やリース料金はない。購入代金、融資返済、維持管理費などを自社で負担 |
| 発電した電気の扱い(自家消費・売電の可否) | 需要家が自家消費する。余剰電力の扱いと収益の帰属は契約で確認 | 需要家が自家消費できる。余剰売電は契約条件や系統連系の条件を満たす場合に検討可能 | 自家消費と余剰売電を自社で選べる。売電収入も自社に帰属 |
| メンテナンスの責任と費用 | PPA事業者が担うのが基本。需要家の役割を契約書で確認 | 契約内容により異なる。費用込みのプランもあるため、見積書と契約書で範囲を確認 | 導入法人が手配し、費用を負担 |
| 契約期間 | 長期の電力購入契約 | あらかじめ定めた期間のリース契約 | PPA・リースのようなサービス契約はない。融資や保守契約は別途管理 |
| 中途解約の扱い | 原則として制限があり、精算金・買取・撤去費などが生じる場合がある | 原則として制限があり、残額精算などの条件を事前確認する | 中途解約はないが、設備の撤去・売却や融資の繰上返済は自社判断と負担 |
| 契約終了後の設備の扱い | 譲渡、買取、契約更新、撤去など契約により異なる | 返却、再契約、譲渡など契約により異なる | 引き続き自社が所有し、運用・更新・撤去を判断 |
| 会計処理(オフバランスの可否) | オフバランスにできる場合があるが、契約の実態と適用する会計基準による | 契約類型と適用する会計基準により異なり、常にオフバランスになるわけではない | 固定資産として計上するのが基本で、オフバランスにはならない |
| 固定資産税の負担 | 設備所有者であるPPA事業者が納税。関連コストは契約料金に反映され得る | 設備所有者であるリース事業者が納税。関連コストはリース料金に含まれ得る | 導入法人が納税 |
| 補助金の申請区分と基準額 | オンサイトPPAは5万円/kW。資本関係がある「その他のPPA」は4万円/kW。太陽光発電設備の交付上限額は2,000万円 | リースは5万円/kW。資本関係がある「その他のリース」は4万円/kW。太陽光発電設備の交付上限額は2,000万円 | 自己所有は4万円/kW。太陽光発電設備の交付上限額は2,000万円 |
| 向いている法人のタイプ | 初期投資と保守負担を抑え、使用量に応じて電気料金を支払いたい法人 | 初期投資を抑えつつ、毎月の支出を定額で管理したい法人 | 初期投資と維持管理を担い、運用の自由度や長期的な経済性を重視する法人 |
※補助金欄は、令和8年度「ストレージパリティの達成に向けた太陽光発電設備等の価格低減促進事業」の公募要領(2026年8月27日改訂版)の「表7-1」に基づきます。
詳しくはこちらをご覧ください。
出典:[一般財団法人環境イノベーション情報機構(EIC)公募要領PDF]※会計処理は契約名だけでは決まりません。
契約条項と取引の実態を踏まえ、自社の会計監査人・税理士へ確認してください。
3方式それぞれの仕組み
同じ屋根に同じような設備を設置しても、「誰が設備を所有するか」と「法人が何に対して支払うか」で、導入後の責任とキャッシュフローは変わります。
PPA・リース・自己所有の違いを、仕組みから確認しましょう。
オンサイトPPA|使った電気の分だけ料金を支払う
オンサイトPPAは、PPA事業者が法人の工場・倉庫・社屋の屋根に設備を設置・所有し、そこで発電した電気を需要家である法人が購入する仕組みです。
法人は自社が使用した発電電力量に応じて料金を支払い、設備の保守はPPA事業者が担うのが基本です。
初期投資や専門的な保守の負担を抑えやすい一方、電力単価、中途解約、契約終了後の設備、余剰電力の扱いを契約前に確認する必要があります。
本記事では3方式の比較にとどめます。
詳しい仕組みと料金はオンサイトPPAの解説、採用する法人が増えている背景はPPA導入が増えている理由、用語の基礎はPPAとはをご覧ください。
オンサイトPPAとは?メリット・デメリット、オフサイトとの違いを解説
太陽光を導入する企業にPPAが多い理由は?初期投資ゼロやコスト削減のメリットを解説
太陽光発電のPPAとは?メリットやオンサイト/オフサイトPPAの違いをわかりやすく解説
リース|設備を借りて定額料金を支払う
リースは、リース事業者が所有する太陽光発電設備を法人が借り、契約で定めた定額料金を支払う仕組みです。
設備を購入せずに導入でき、毎月の支出を見通しやすい点が特徴です。
発電した電気は自社で使い、契約条件や系統連系の条件を満たせば余剰売電を検討できる場合もあります。
ただし、発電量が想定より少ない場合でも定額料金が発生します。
事業所の稼働変化で電力使用量が減っても支払額は連動して下がらないため、将来の生産計画も含めた試算が必要です。
定額であるぶん、発電予測の精度が採算判断を左右します。
保守・管理の責任は契約内容により異なり、メンテナンス費用込みのプランもあるため、見積書と契約書で作業範囲、故障時の対応、交換費用の負担を必ず確認しましょう。
自己所有(購入)|自社資産として自由に運用する
自己所有は、法人が太陽光発電設備を購入し、自社資産として工場・倉庫・社屋の屋根に設置する方法です。
初期投資は必要ですが、PPA料金やリース料金を継続して支払わないため、稼働状況や資金調達条件によっては長期の総支払額を抑えやすくなります。
発電した電気を自家消費するだけでなく、系統連系などの条件を満たせば余剰電力を売り、売電収入を自社で受け取ることも可能です。
一方、固定資産税、点検、修理、機器交換、保険などは自社の責任と費用になります。
導入時は購入価格だけで判断せず、想定発電量、電気代削減効果、維持管理費、資金調達コストを同じ条件にそろえ、投資回収期間を確認することが重要です。
投資回収期間とは|太陽光発電の計算方法・目安年数とPPAとの違いを法人向けに解説
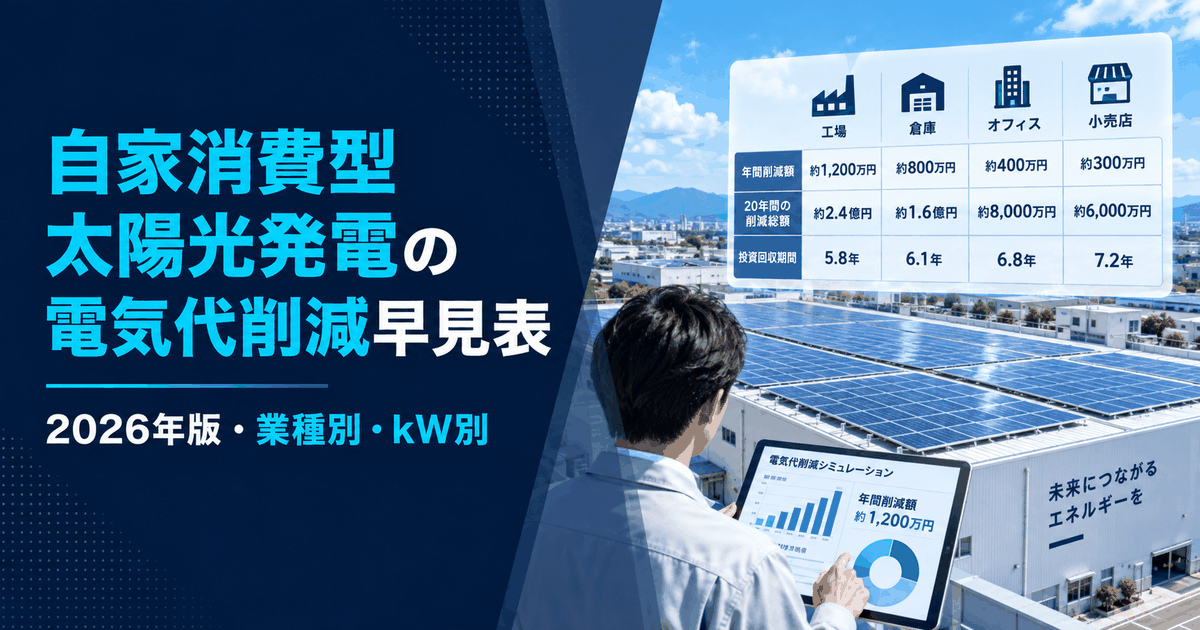
電気代削減額を10秒で試算する
- 設置費用
- —
- 補助金による削減
- ▲—
- 税額控除による軽減
- ▲—
- 実質負担額
- —
- 自家消費率:—(発電量のうち自社で消費する割合)
- 電力単価:—円/kWh。基本料金は削減対象に含みません
- 設備費用:—万円/kW(容量に応じた概算単価)
- 補助金:最大40%(自治体補助を併用した場合の想定)
- 税制:補助金控除後の取得価額に対して税額控除10%で試算
- 試算は目安であり、実際の効果を保証するものではありません
詳しい試算条件・注意事項はこちら
※税制は中小企業経営強化税制の「税額控除」で試算しています。補助金を受ける場合は圧縮記帳により取得価額が減額されるため、本試算では補助金控除後の取得価額に対して10%(資本金3,000万円超1億円以下は7%)を適用しています。適用には設備取得前の「経営力向上計画」の認定が必要で、控除額は法人税額の20%が上限です。
※もう一方の「即時償却」を選んだ場合、初年度の納税額は減りますが、翌年度以降の減価償却費がなくなるため、耐用年数を通算した納税総額は原則として変わりません。
※削減対象は電力量料金と再生可能エネルギー発電促進賦課金です(合計21.6円/kWhで試算)。基本料金(契約電力にかかる部分)は太陽光では原則削減されないため含みません。
※補助金は自治体補助を併用した場合の最大値(40%)で試算しています。国の主要制度(環境省ストレージパリティ達成支援事業)は4万円/kW(設置費のおおむね2〜3割に相当)が目安です。
※回収年数は「初期費用 ÷ 年間削減額」の単純計算です。維持管理費(O&M)・パワーコンディショナ交換費・保険・固定資産税は含みません。削減額は表示の自家消費率(工場70%等)を前提としており、実際の稼働で自家消費率が下回ると回収年数は延びます。
※補助金額は制度・地域・年度により変動し、公募での採択が前提です。
低圧・高圧・特別高圧、契約種別に関わらず全て対応しています。詳細は税理士にご確認ください。
太陽光リースのデメリットは?契約前に必ず確認したい4点
太陽光リースのデメリットは、設備の性能そのものより、定額の支払いと契約条件から生じます。
初期費用を抑えられる点だけで決めず、法人の拠点計画と照らして次の4点を確認してください。
契約期間の長さと中途解約の条件
リースは、あらかじめ定めた期間にわたり定額料金を支払う契約です。
工場の統廃合、倉庫の売却、社屋の建て替え、屋根改修などが発生しても、法人側の都合だけで自由に終了できるとは限りません。
契約前に、中途解約の可否、残額の精算方法、設備の一時撤去と再設置の費用、建物を売却する場合の契約承継を確認しましょう。
拠点の運用計画と契約期間が合わないと、電気代の削減効果より契約上の負担が大きくなる可能性があります。
メンテナンスの責任範囲と費用負担の内訳
「リースなら保守をすべて任せられる」とは限りません。
リースは契約内容により責任分担が異なり、メンテナンス費用込みのプランもあれば、点検や修理の一部を導入法人が手配・負担する契約もあります。
見積書と契約書で、定期点検、遠隔監視、故障対応、部品交換、屋根工事に伴う脱着、災害時の対応、保険の範囲を項目ごとに確認してください。
「保守込み」という表現だけで判断せず、対象外となる作業と費用も書面で把握することが重要です。
契約終了後の所有権
リース設備は契約中、リース事業者が所有します。
契約終了後の扱いは、返却、再契約、無償または有償の譲渡など契約ごとに異なります。
設備が自社へ移る前提で資金計画を立てていても、契約書に明記されていなければ予定どおりにならない可能性があります。
譲渡後は、固定資産としての管理やメンテナンス、将来の撤去・廃棄を自社が担うことも想定されます。所有権が移る条件だけでなく、譲渡時の設備状態、保証の継続、撤去費用の負担まで確認しましょう。
補助金制度の申請区分と契約条件
補助金は、太陽光発電設備を実際に使う法人だけで単独申請するとは限りません。
リース事業者との共同実施体制、需要家への還元方法、契約書の記載事項などが定められる制度があります。
さらに、契約当事者の資本関係によって申請区分と基準額が変わる場合もあります。
補助金を前提にリース料を比較する際は、誰が申請者になるのか、補助金が料金へどう反映されるのか、不採択時に契約をどう扱うのかを確認してください。
制度名だけで対象と判断せず、該当年度の公募要領を基準にします。
補助金は契約形態で申請区分が変わる
令和8年度(2026年度)の「二酸化炭素排出抑制対策事業費等補助金(民間企業等による再エネの導入及び地域共生加速化事業)」のうち「ストレージパリティの達成に向けた太陽光発電設備等の価格低減促進事業」では、導入方法、つまり需要家との契約形態に基づいて申請区分が決まります。
基本モデルはオンサイトPPA、リース、自己所有の3つです。これに、需要家と設備所有者側に資本関係がある場合の「その他のPPA」と「その他のリース」を加え、申請区分は計5つです。
名称が似ていても、契約当事者と資本関係によって区分が変わる点に注意してください。
太陽光発電設備の基準額も契約形態で異なります。
オンサイトPPAとリースは5万円/kW、自己所有・その他のPPA・その他のリースは4万円/kWです。
太陽光発電設備の交付上限額は、いずれも2,000万円です。
設備容量に区分ごとの単価を掛けて算定するため、契約形態の選択は補助金額そのものに直結します。
詳細な算定方法や申請要件は、公募要領で確認してください。
なお、この制度を利用する法人向け設備では、公募要領上、逆潮流と余剰売電は認められていません。
比較表の「売電の可否」は3方式についての一般論であり、この補助金を利用する案件にはそのまま当てはまらない点に注意が必要です。
詳しくはこちらをご覧ください。
出典:[EIC「公募要領(2026年8月27日改訂版)」4.申請区分・実施体制、表7-1]同年度の一次公募は2026年7月31日正午で終了しました。
二次公募は2026年8月27日から10月2日(金)正午必着で、二次公募でも補助事業の実施期限は2027年1月29日です。
日程と必要書類は、執行団体である一般財団法人環境イノベーション情報機構(EIC)の公募ページで確認できます。
詳しくはこちらをご覧ください。
出典:[環境省「令和8年度予算 ストレージパリティ事業の公募について(二次公募)」]詳しくはこちらをご覧ください。
[EIC公募ページ]あなたの会社に合う補助金をいますぐ確認
かんたん3ステップで診断詳細な条件・金額はヒアリング時に整理します。まず無料で確認してください。
およそ1分で完了 無料で最大3社を比較する【目的別】自社に合うのはどれか
法人向け太陽光の導入方法を比較するときは、「初期費用が少ないか」だけで結論を出せません。
契約期間を通じた総支払額、設備の所有権、保守に割ける人員、会計処理、工場・倉庫・社屋の運用予定を合わせて判断します。
初期投資と保守負担を抑えたい法人はPPAを検討
設備購入のための初期投資を避け、保守を事業者へ任せたい法人にはPPAが候補になります。
日中の電力使用が安定しており、対象拠点を長く利用する見込みがあるかを確認しましょう。
比較時は、提示された電力単価だけでなく、単価の改定条件、最低使用量などの条件、中途解約、余剰電力、契約終了後の設備の扱いまで確認します。
契約期間中の支払総額と自社の電力使用計画が合うかが判断軸です。
初期投資を抑え、定額で予算管理したい法人はリースを検討
設備を購入せず、毎月の支払いを定額で管理したい法人にはリースが候補になります。
発電した電気を自社で使いながら、一定の支出として予算化しやすい点が特徴です。
一方、発電量が少ない場合も定額料金が発生するため、発電予測と支払額を同じ前提で検証する必要があります。
保守費用が含まれる範囲、契約終了後の譲渡条件、補助金の還元方法が提案ごとに異なる可能性があるため、見積書だけでなく契約書案まで比較してください。
長期的な経済性と運用の自由度を重視する法人は自己所有を検討
初期投資に充てる資金を確保でき、設備管理の体制も用意できる法人には自己所有が候補になります。
発電した電気の使い方、余剰売電、設備更新を自社で判断でき、安定稼働すれば総支払額を抑えられる可能性があります。
ただし、固定資産税、保守、修理、保険、将来の撤去まで自社負担です。
購入価格だけではなく、資金調達コストと維持管理費を含む事業計画を作り、PPA・リースと同じ発電条件で比較してください。
いずれの方式でも、比較条件をそろえなければ正しい判断はできません。
各社から提案を受ける際は、想定発電量、自家消費に回せる電力量、電力料金またはリース料金、維持管理の分担、契約終了時の扱い、補助金を反映する前後の金額を同じ書式で整理しましょう。
太陽光のPPA・リース・自己所有に関するよくある質問
PPAとリースの月々の支払い額はどちらが安いですか?
一概には決められません。
PPAは使用した発電電力量に応じて支払額が変わり、リースは定額料金が基本だからです。
月額だけを比べると、発電量や電力使用量の違いを見落とします。
自社の稼働日、時間帯別の電力使用量、想定発電量を同じ条件にそろえ、契約期間中の支払総額、中途解約、保守、契約終了後の費用まで含めて比較してください。
契約期間が終了したら、太陽光発電設備は自社のものになりますか?
契約によって異なります。
PPAでは譲渡、買取、契約更新、撤去など、リースでは返却、再契約、譲渡などが定められます。
「契約終了後は無償譲渡」と説明された場合も、譲渡条件、保証、撤去・廃棄責任を契約書で確認してください。
自己所有は導入時から自社が所有者です。
停電時でも、屋根の太陽光発電設備から電気を使えますか?
方式だけでは決まりません。
停電時に電気を使うには、自立運転に対応する機器、非常用回路への切り替え、必要に応じた蓄電設備など、システム側の構成が必要です。
PPA・リースでは、非常時の使用方法と操作権限も契約で確認します。
自己所有でも、通常時の自家消費設備がそのまま非常用電源になるとは限らないため、設計段階で必要な負荷と運用手順を整理してください。
自己所有とPPAでは総支払額はどちらが安いですか?
設備が安定して稼働し、初期投資と保守を自社で負担できる条件では、自己所有の総支払額が抑えられる可能性があります。
ただし、購入費、資金調達、固定資産税、保守、修理、保険、撤去などを自社で負担します。
PPAはこれらを事業者側が担う代わりに、電気料金として支払います。比較するときは、同じ発電量と電力使用量を前提に、契約期間全体の支出とリスク分担を並べて判断してください。
まとめ
太陽光発電のPPA・リース・自己所有に、すべての法人へ共通する優劣はありません。
PPAは使用した電気に応じて支払い、設備所有と保守を事業者に任せる方式です。リースは定額料金で設備を借り、保守や契約終了後の扱いは契約ごとに確認します。
自己所有は初期投資と維持管理を自社で負担する代わりに、設備の運用と発電電力の使い方を自社で決められます。
工場・倉庫・社屋の屋根へ導入する際は、同じ想定発電量と電力使用量を使い、総支払額、契約条件、保守範囲、固定資産税、補助金を比較してください。
まず自社が優先する条件を整理し、複数の提案を同じ基準で比べることが、自社に合う方式を選ぶ近道です。